
Se negli ultimi anni la tua azienda ha investito nello sviluppo di un software, di un'app o di una piattaforma digitale, quell'investimento potrebbe darti diritto a un importante vantaggio fiscale: il Nuovo Patent Box. Si tratta di un'agevolazione che consente di dedurre più del doppio dei costi sostenuti per l'innovazione, con un risparmio che può arrivare a circa il 30% dell'investimento.
In questo articolo spieghiamo in modo semplice come funziona, chi può usarla e perché conviene verificarla anche se il software è stato sviluppato anni fa.
Cos'è il Nuovo Patent Box
Il Nuovo Patent Box è un'agevolazione fiscale introdotta nel 2021 (Legge di Bilancio 2022) per premiare chi investe in innovazione. Se la tua azienda sviluppa software, brevetti, disegni o modelli tutelati, può dedurre dalle tasse una quota maggiorata dei costi sostenuti per crearli.
A differenza del vecchio regime, non serve più un accordo preventivo con il Fisco: basta che il bene immateriale sia utilizzato nell'attività d'impresa e che i costi di sviluppo siano correttamente documentati.
Quanto puoi risparmiare: la maggiorazione del 110%
Il meccanismo funziona così:
• i costi qualificati di ricerca, sviluppo, innovazione tecnologica e design sostenuti per creare il bene immateriale vengono maggiorati del 110% ai fini fiscali;
• questa base maggiorata si traduce in una super-deduzione che riduce il reddito imponibile.
In termini di risparmio concreto: con un'aliquota IRES+IRAP intorno al 28%, la super-deduzione del 110% genera un risparmio fiscale pari a oltre il 30% dei costi sostenuti ammissibili (per ditte individuali o società di persone il calcolo varia in base all'IRPEF e alle addizionali).
Le condizioni per accedere all'agevolazione
Per usare il Nuovo Patent Box devono ricorrere tutte queste condizioni:
1. Opzione esercitata in dichiarazione dei redditi.
L'opzione è irrevocabile per 5 anni.
2. Esistenza di un bene immateriale tutelato.
Possono rientrare software protetti da diritto d'autore, brevetti industriali e modelli di utilità, disegni e modelli registrati. Per il software non serve un brevetto: è sufficiente che sia un'opera originale tutelabile dal diritto d'autore - nella prassi, spesso si usa la registrazione SIAE o un'altra prova di data certa.
3. Utilizzo del bene nell'attività d'impresa.
• Diretto: il software è usato internamente (es. gestionale, piattaforma e-commerce, tool di processo).
• Indiretto: il bene è concesso in licenza a terzi, anche a società del gruppo.
In entrambi i casi il beneficio si calcola sui costi di sviluppo, non sui ricavi da licenza.
4. Attività qualificata di R&S, innovazione o design.
Deve trattarsi di vera attività di ricerca, sviluppo, innovazione tecnologica o design, non di semplice manutenzione ordinaria.
Quali software e beni immateriali sono agevolabili
Possono rientrare nell'agevolazione:
• software e applicativi protetti da copyright dell’azienda stessa - la categoria più rilevante per chi sviluppa siti, e-commerce, gestionali, app e piattaforme custom, nella misura del 100%
• software e applicativi di cui non si detiene il copyright, a patto che siano connessi al software principale, nella misura del 30%;
• brevetti industriali e modelli di utilità;
• disegni e modelli tutelati.
Per i software, come detto, è sufficiente la tutela da diritto d'autore, condizione che nella pratica riguarda la maggior parte dei progetti sviluppati con un minimo di originalità, che non siano genericamente dei Software standard liberamente acquistabili con licenza.
Anche i progetti vecchi possono rientrare: il recapture
Uno degli aspetti più potenti del regime è il meccanismo di recapture: se il titolo di privativa (ad esempio la registrazione SIAE per il software, il rilascio del brevetto o la registrazione del disegno) viene ottenuto in un dato periodo d'imposta , la maggiorazione del 110% può essere applicata anche ai costi sostenuti fino all'ottavo periodo d'imposta precedente, ovvero 8 anni indietro.
In pratica: se hai sviluppato un software 3, 5 o anche 7 anni fa e solo ora ottieni (o riconosci formalmente) la tutela legale, puoi comunque far rientrare quei costi nel Patent Box e generare un risparmio fiscale oggi.
Cosa serve per non avere problemi in caso di controllo
Non servono autorizzazioni preventive: l'agevolazione si applica direttamente in dichiarazione dei redditi. Tuttavia, poiché il beneficio è calcolato sui costi, l'Agenzia delle Entrate verifica attentamente la loro documentazione.
Per essere in regola è fondamentale tenere una tracciatura chiara e coerente dei costi legati al progetto:
• ore di lavoro del personale interno (timesheet, consuntivi, ripartizioni);
• fatture di consulenti e fornitori esterni;
• relazioni di progetto, specifiche tecniche, documentazione di sviluppo.
Una documentazione solida non elimina il rischio di contestazioni, ma riduce drasticamente la possibilità di rettifiche e rende più difendibile la posizione in caso di verifica. Non esiste in Italia una "Penalty Protection" formale come in alcuni Paesi, ma una buona documentazione offre nella prassi una tutela sostanziale simile.
Si può usare insieme al credito d'imposta R&S?
Sì, il Nuovo Patent Box è cumulabile con il credito d'imposta per ricerca, sviluppo e innovazione (CIRSID), ma con una regola fondamentale: non si può beneficiare due volte dello stesso costo.
Se sugli stessi costi hai già calcolato e compensato un credito d'imposta R&S, e poi applichi il Patent Box su quei medesimi costi, devi rettificare la base del credito e, se necessario, restituire la parte già fruita (la cosiddetta "nettizzazione"). La restituzione avviene senza sanzioni e interessi, purché il credito originario fosse legittimo, ed entro il 30 giugno dell'anno successivo a quello di ottenimento della privativa.
In sintesi: il cumulo resta conveniente, ma va gestito con attenzione, ricalcolando correttamente la parte di credito R&S "assorbita" dalla super-deduzione del Patent Box.
Un esempio pratico
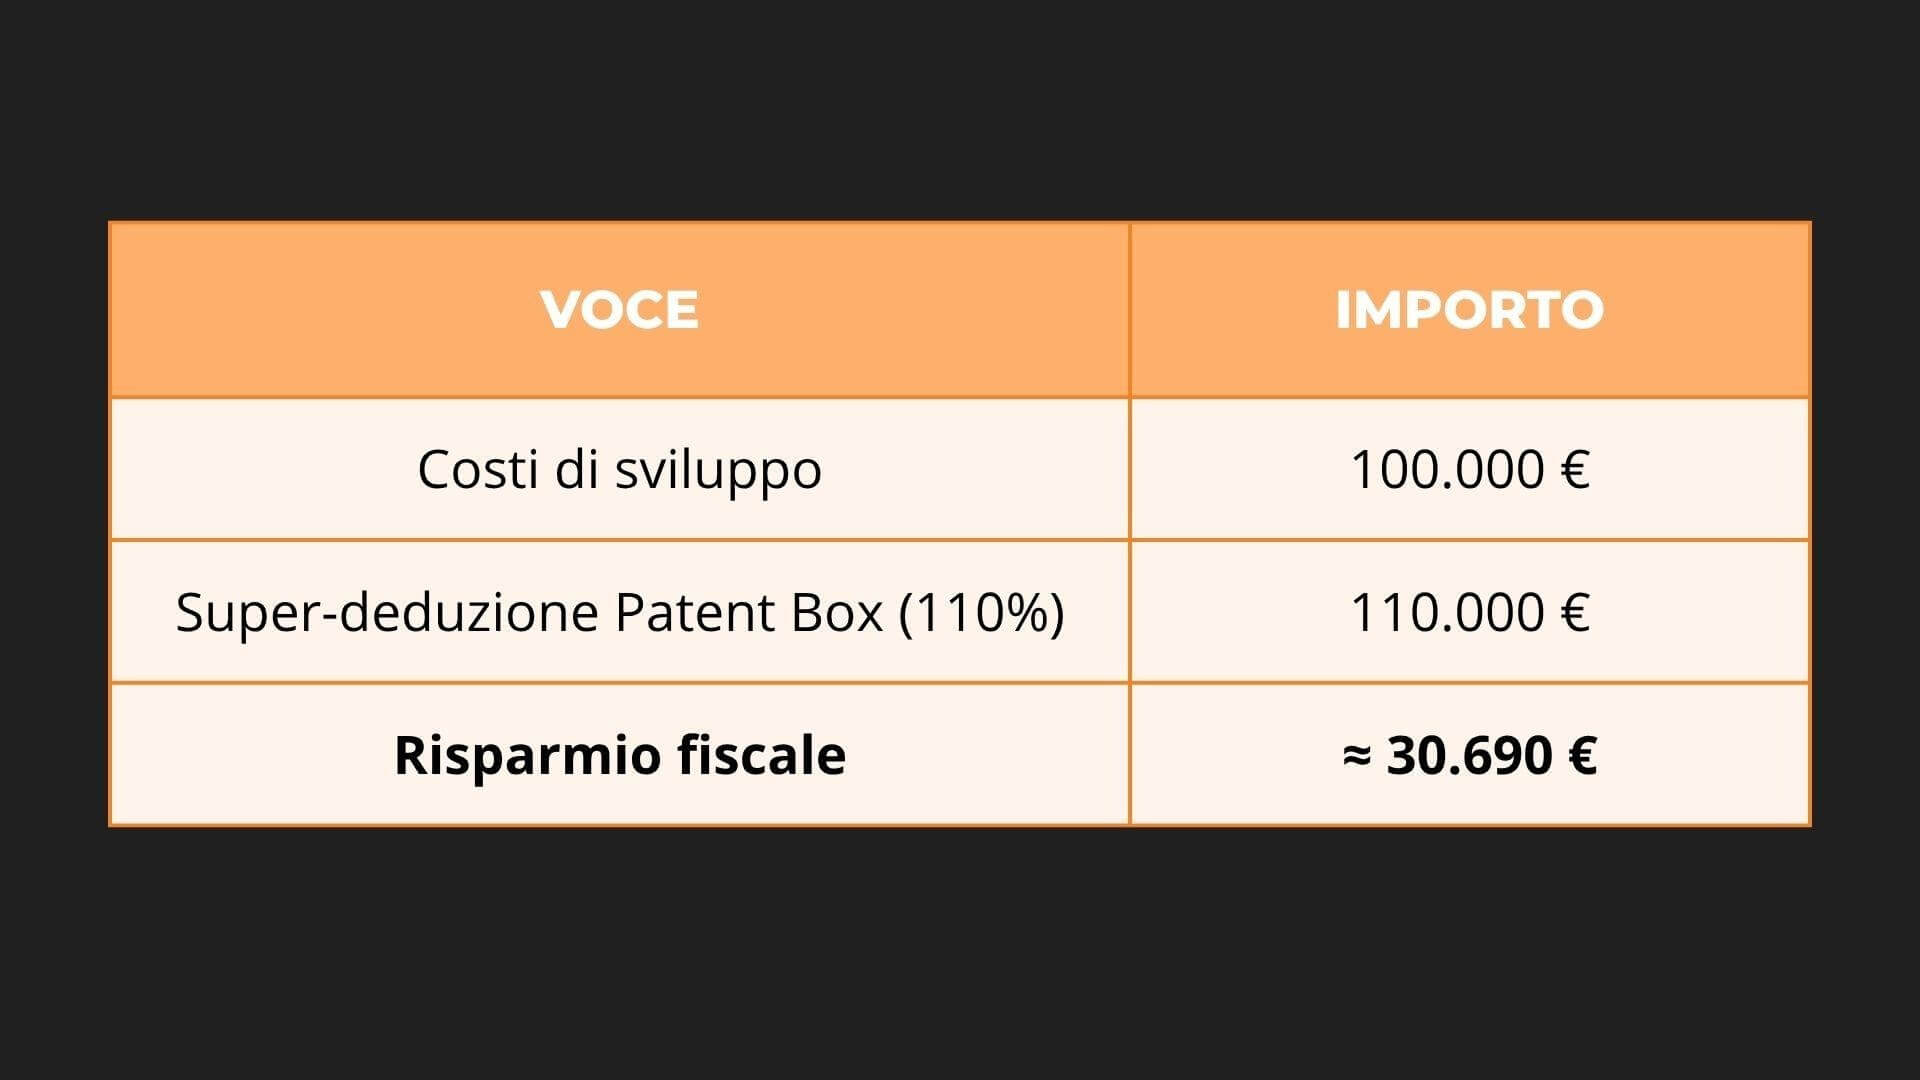
Immagina una SRL che nel 2024 ha speso 100.000 € tra personale interno e consulenti esterni per sviluppare un software, con un'aliquota IRES+IRAP del 27,9%.
Scenario A - Solo Patent Box
Scenario B - Patent Box + credito R&S (con nettizzazione)
Supponiamo che sugli stessi 100.000 € l'azienda avesse diritto anche a un credito R&S del 10% (10.000 €), già compensato. Applicando il Patent Box, il risparmio resta di circa 30.690 €, ma poiché gli stessi costi non possono essere agevolati due volte, la base del credito va ridotta e, se già utilizzato, va restituita la parte corrispondente. Il risultato finale resta comunque vantaggioso, ma il beneficio totale non è semplicemente "30.690 € + 10.000 €": va calcolato correttamente tenendo conto della nettizzazione.
Domande frequenti sul Nuovo Patent Box
• Serve un brevetto per far rientrare il mio software?
No. Basta che il software sia protetto dal diritto d'autore — nella prassi, spesso si usa la registrazione SIAE o un'altra prova di paternità e data certa.
• Da quando parte concretamente il beneficio fiscale?
Dal periodo d'imposta in cui si ottiene il titolo di privativa (es. registrazione SIAE, rilascio brevetto, registrazione disegno/modello). L'opzione può essere esercitata anche prima, ma la maggiorazione del 110% decorre da quell'esercizio.
• Posso recuperare anche i costi di software sviluppati anni fa?
Sì: grazie al recapture, puoi far rientrare i costi sostenuti negli 8 anni precedenti a quello in cui hai ottenuto la tutela legale sul bene.
• Le piccole aziende o le startup possono accedere?
Sì, non ci sono limiti dimensionali: ciò che conta è aver svolto vera attività di R&S/innovazione e disporre di un bene immateriale tutelato, utilizzato nell'attività d’impresa.
• Il Patent Box vale solo per software "nuovi" o anche per l'evoluzione di un prodotto già esistente?
Vale anche per gli sviluppi successivi. Se il tuo team continua a investire in nuove funzionalità, moduli aggiuntivi o riscritture sostanziali di un software esistente (non semplici bugfix o manutenzione ordinaria), quei costi possono generare nuova materia agevolabile, anno dopo anno, purché rappresentino un'evoluzione tecnica reale del prodotto.
• Rientrano anche siti web, e-commerce e piattaforme SaaS, o solo software "gestionali"?
Rientra qualsiasi software originale protetto da diritto d'autore, quindi anche e-commerce con logiche custom, piattaforme SaaS, applicativi web, app mobile e integrazioni personalizzate. Il criterio non è il tipo di prodotto, ma l'originalità del codice sviluppato: un sito costruito solo assemblando template o plugin standard difficilmente qualifica, mentre uno sviluppo custom - anche su CMS o framework esistenti - generalmente sì.
• Un software sviluppato per uso interno (non venduto a clienti) può comunque accedere al Patent Box?
Sì. Non è richiesto che il software venga commercializzato: l'utilizzo "diretto" nell'attività d'impresa - ad esempio un gestionale interno, un tool di automazione dei processi o una piattaforma usata solo dal tuo team - è esplicitamente previsto dalla normativa ed è trattato allo stesso modo dell'utilizzo tramite licenza a terzi.
Come possiamo aiutarti
Capire se la tua azienda ha diritto al Nuovo Patent Box non è solo una questione fiscale: serve anche ricostruire cosa è stato sviluppato, come e quando. Come OrangePix, abbiamo attivato una collaborazione con specialisti nella gestione delle agevolazioni per ricerca, sviluppo e innovazione.
Insieme possiamo valutare:
• il software e gli applicativi che hai sviluppato;
• gli investimenti sostenuti, anche negli anni precedenti;
• i costi che potrebbero essere agevolabili;
• una prima stima del beneficio fiscale ottenibile;
• cosa serve per accedere correttamente all'agevolazione e gestire eventuali cumuli con crediti R&S.

Hai sviluppato software negli ultimi anni? Potresti avere un beneficio fiscale ancora da recuperare.
Contattaci per una verifica preliminare della tua situazione.